显示标签为“CCK”的博文。显示所有博文

星期二, 四月 04, 2017

投机CCK的考量

距离我上次投机投机CCK差不多有6年半的光景,这6年半来CCK的业绩、营业额还是一直不断的成长;6年前若把它当成长期投资,买入后就不再理会它的话,去年6月派发红股的时候,资金就差不多开番了。这一次我会再次买入它来进行投机,主要是看到CAB在i3分享后股价就突然暴涨。当时我就在想,尚若2017年第一季肉鸡的价格那么好,那CCK的成绩单也一样会爆发呀!

况且相较于其它同行,CCK的明显是被低估了许多,算算下,投机它最少还有5个买点:
1。肉鸡与鲜虾的需求与价格相当不错, 下季度的业绩会很好看.
2。去年6月买入的Gold Coin Sarawak贡献的盈利相当好,两个季度就有4.5mil。(2017年全年有希望达到10mil)
3。管理层对2017年的业绩成长相当乐观,翻看年报时发现过去两年它在印尼的业务发展得相当的不错,这或许就是过去的Capex也到收成的时候了(现金流逐渐增强)。
4。畜牧业的盈利将会随着通货膨胀走高,这一次CAB大幅走高, 我相信总会有人会发现CCK这家漏网之鱼, 买来等它爆发是一个很不错的选择。毕竟它的股价还是在这3个月的底部徘徊, 轮炒总会轮到它。
5。 预计这个月会公布1.5分的股息。

假设它今年每个季度都能够达到每股2分的话,以PE10的合理价推算,它最少也要值80分。

星期四, 十二月 09, 2010

CCK年报

糊涂一向都有收年报的习惯,若收到电子/CD版本年报的话,偶1般上都会要求公司多寄1本印刷版的年报。虽然糊涂不喜欢处理琐碎的事务,但为了得到公司年报偶会一反常态的填写表格+并驾车去邮政局寄信。一般上,偶会在1星期后就会收到回函与精美的印刷版年报;唯独这次,CCK的年报竟然姗姗来迟,偶11月24日写信索取年报,直至今日才能获取印刷版的年报(看来东马的邮寄、快递服务还有很大的改善空间)。

我喜欢看印刷版年报的主要原因是能够轻易的比较过去两年的数据,举个例子:研究产业股时就比较过去两年的产业列表(list of property),这样就能够了解公司地库的变动与推敲将来的获利能力;想研究股东变动就拿30大股东的持股变动来做比较,非常的方便。糊涂个人认为若少了过去的数据或资料来比对的话,看年报的乐趣可就减少了许多,分析公司业务就愈加困难了。

CCK年报只有90页,我只需45分钟的时间就把它读完了(包括资产表的附注),它今年年报可比去年详细多了,尤其segmentation reporting这一块,今年更增添了Geographical information的报告,让糊涂可以一窥它海外业务表现。海外市场中,唯有印尼与日本的营业额贡献是超越RM5mil,其它市场的贡献微不足道(或许随着欧盟批准海鲜入口后,来自英国的营业额将会大幅增长)。它在印尼的营业额比去年减少了约500k,看来CCK想要打入印尼市场并非如糊涂想象中那么简单(早前购入90%的PT adilmart似乎并没有为公司带来多大的助益,希望CCK增设新的销售商店能够为它扳回一城)。还好,日本的销售增长还是相当让人鼓舞的,希望今年的营业额能够像去年这样大幅增长就好(糊涂猜想出口业务应该是以海鲜产品为主)。

Indonesia印尼
2010年营业额 RM8,278,773
2009年营业额 RM8,792,904 

Japan日本
2010年营业额 RM7,844,806
2009年营业额 RM4,549,539


附: CCK集团总裁张仕国 鱼档里走出的“传奇小贩”

  15岁独自经营一家小鱼档,27岁将生意做到国外,55岁成为上市集团总裁,从同行口中的“小贩之父”成长为享誉东南亚的“冷冻大王”,这就是马来西亚CCK集团总裁张仕国的传奇创业经历。CCK集团如今已是马来西亚最大的海产养殖及冷冻加工企业。

  他说

  任何投资都是讲求胜算的,赌场上的赢面只有40%,做生意的赢面却高达75%,所以我做生意会更好——张仕国

  张仕国的创业之旅是从菜市场里一家小鱼档开始的。那是1957年,张仕国的父亲因为工作繁忙,就把家中的鱼档生意彻底交给儿子打理,并给了他3.4马币作为流动资金。15岁的张仕国就此当上了小老板。

  从经营鱼档起家,张仕国的生意越做越大,后来竟发展成为集海产养殖、冷冻产品及多元化食品加工、建筑业、建材制造、运输和造船业为一体的跨国企业——CCK集团(中央冷藏控股)。张仕国用堪称传奇的创业经历印证了他常说的一句话:小贩也可以做大生意,可以成为“大小贩”。

  童叟无欺的鱼档小老板

  张仕国1942年出生在马来西亚诗巫,祖籍福建省闽清县,在家里9个兄弟姐妹中排行第三。由于家境并不富裕,张仕国刚升入初中就被迫辍学,在父亲的鱼档里做帮手,每天从批发商手中买了鱼运到菜市场摆摊贩卖,还替父母分担家务,照顾弟妹。

  1957年,张仕国父亲由于还有工作忙不过来,就决定把鱼档彻底交给张仕国打理。临走前,他留给儿子3.4马币,并叮嘱他用心经营。年仅15岁就当上小老板,张仕国心里既高兴又紧张,他担心自己经验不足把生意做砸了,但是初出茅庐的奋斗欲望支撑着他全力以赴。得益于父亲之前积累下的良好口碑和信誉,张仕国的鱼档生意经营红火,他独自经营的头一个月就赚了1000多元马币。对于一个摆摊的鱼贩来说,这几乎是一笔巨款。

  张仕国懂得薄利多销之道,并且保证他的鱼货新鲜,价格童叟无欺,还很贴心地为顾客提供上门送货服务。于是,他的生意越做越大,开始涉足海产捕捞、鱼虾养殖与批发,很快就开起了连锁店铺,生意从诗巫扩展到砂拉越和邻近的新加坡。此时的张仕国,已不满足于在菜市场做一个鱼贩,他打算开展冷冻业务。

  为此,张仕国专程前往日本学习先进的冷藏保鲜技术。碰巧当时日本福冈的一家海产公司日中海产正有意在印尼和马来西亚寻找合作伙伴,张仕国听到消息后主动与对方接洽商谈,双方一拍即合,达成合作意向。至今,日中海产一直都与张仕国保持着良好的合作关系。

  从日本回国后,张仕国立刻动手以最快的速度在3个月内建起了一间厂房,并成立公司,从日中海产引进保鲜冷冻海产品,以及分级加工、装盒、造型、速冻、包装、装箱、冷藏等一系列先进作业流程。产品很快投产并走向国际市场,而且是亚洲第一家向澳大利亚出口熟虾产品的企业,他的公司还获得了澳大利亚买方颁发的品质优异金牌荣誉奖。

  张仕国在27岁那年进一步扩大生意版图,创办了砂拉越冷藏公司,并于1972年升级经营理念,分别在马来西亚注册了砂拉越冷藏有限公司、古晋冷藏有限公司,以及美里冷藏有限公司。一个日后叱咤东南亚及欧美的冷冻王国初具规模。

  从菜市场走出的上市集团

  张仕国的水产食品加工业务从诗巫发展到整个马来西亚和新加坡、印尼,并最终拓展至欧美市场。为保证产品质量,他的公司在每个市场都设有连锁专卖店,配备有小型冷库房和零售专卖货柜,绝对保证鱼货新鲜度。张仕国的目标是在全球开设最少100间连锁店。

  由砂拉越公司出品的有国际认证的优质“海虹”牌海产品,还大量销售至日本、美国、欧洲、澳大利亚、新西兰、韩国和中国,这不仅改写了大马砂拉越州的海产业历史,更为解决当地就业、增加税收做出了实实在在的贡献。最令张仕国自豪的是,有一次,他赶往美国参加儿子的毕业典礼,竟在一个很偏远的小镇上看到自己公司的冷冻产品摆在市场上销售,那一刻,张仕国心里满满都是成就感和自豪。

  在海产业取得领先地位后,张仕国将眼光投向了更为多元的商业领域。为迎合国际市场需求,他的古晋公司负责大力开展家禽养殖业,以先进技术完成幼鸡的孵化、饲养、宰杀以及深加工,将“一站式”经营做到无可挑剔。这项业务一开始并不顺利,由于人力不足,公司流水线每天只能孵化300只鸡,张仕国不得已四处寻找农户合作。

  他问农户,假使你们养3000鸡,可以赚多少钱?对方回答:一只赚1元,可以赚3000元。张仕国就说:“你每只赚0.5元,我让你养3万只,这样你可以赚1.5万元,好不好?”他的提议令农户讶异,连连摇头说本钱不足,张仕国就承诺对方,只要对方有足够的地方养鸡,他负责提供幼鸡和饲料,并定下收购价钱。农户一听,这样的买卖没有任何风险,于是就同意与张仕国合作。就这样,公司很快走出了流水线生产能力不足的困境,更凭借砂拉越州唯一的出口许可资质将家禽养殖业拓展至印尼。

  除了家禽养殖,古晋公司还出产虎虾、淡水鱼、中华鳖等各类市场需求量大的水产品,其中几种产品还获得德国Maturland有机认证机构的有机认证,并成为日本市场的特级食品。1997年,张仕国将旗下的古晋冷藏有限公司更名为中央冷藏控股(CCK),在马来西亚成功上市,上市后的业绩每年都以两位数增长。

  此外,张仕国也涉足房地产业。他乘金融危机经济不景气的时机大举买进低价地皮,等经济复苏后用这些地皮发展房地产,赚得不菲利润。目前,CCK集团已在马来西亚各地拥有多个品牌地产项目,如沙巴亚庇的City Mall购物中心,柔佛的海景豪华公寓,以及保佛的高级住宅。

  进军中国大力发展造船业

  在多元化纵深发展的过程中,张仕国还瞄准了造船业,控股马来西亚历史悠久的南昌造船厂有限公司,并通过多次注资增股握有最大股权。

  刚入股时,南昌造船厂的业务发展情况并不乐观,张仕国经过深思熟虑后对企业进行大刀阔斧的业务改组,并决定投资中国内地市场潜力极大的造船业,第一站选择了祖籍福建。2006年,张仕国正式与福建东南造船厂签下1.7亿美元的造船订单合同,在当时创下了福建省造船业50年来的单笔订单额纪录。2008年,张仕国的南昌造船厂与福建冠海造船工业有限公司合作,成功建造了配备有世界领先技术及设备的SK101海洋油台工程船,在福建造船史上具有里程碑意义。

  2011年,张仕国主导南昌集团通过反向收购新加坡上市中资企业鹰牌控股借壳上市,在新加坡正式挂牌。获得资本市场助力后,南昌集团业务发展迅猛,在造船业务和品牌建设上取得累累硕果。2006年至今,南昌造船厂与福建船舶工业集团已累计签订了上百艘高科技、多功能海洋工程船的制造合同,如今大部分都已成功交付使用。此外,南昌造船还于2007年首开先河,成功投产了马来西亚第一艘搭载高科技动力定位系统的钻油台岸外支援船,其先进技术备受业界瞩目。

  除不断打造高科技船只外,南昌造船还在近年来尝试与海外造船公司合作,改良并租赁先进的工作船给有需要的油田公司进行海上探油。通过与国际接轨的合作,南昌造船获得了更丰富、更前沿的行业资讯,并参与更深层次的全球化竞争。目前,南昌造船与福建联手制造的海工船已航行在马来西亚以及中东、印度、巴西、墨西哥、越南、泰国、中国、印尼、非洲、澳大利亚、新加坡、俄罗斯等国家和地区的海域上。张仕国希望,在不久的将来,世界上有海水的地方,都可以看到他的船只。

星期日, 十一月 28, 2010

CCK Q1'11 成绩单 + 年报

每股盈利4.02分(扣除库存股后),股息0分(注:3分免税终期股息将在12月29日除权)

CCK 2011年第1季度交出了比糊涂预期还要好的成绩单,税后盈利比去年同期增长了约18%,每股现金也提高至21分。年报中指出它在2010年共增加了两家零售商店,1间肉鸡孵卵场+养殖场(沙巴洲),这些新增的“据点”都为集团带来了盈利贡献,并带动了家禽、零售业务的成长。除此之外,CCK季报指出上季度CCK又在kuching增设了两家新的零售商店,糊涂估计它目前的零售商店至少有44家(注:增加1间零售商店的开销为RM300k的话,它这季度至少花RM600k来扩充业务)。

今年CCK年报中的segment operation reporting比去年年报来得详细,尤其是它家禽、海产培植与零售的业务报告方面。糊涂认为这些资讯不止能够让管理层对症下药,把业务扶上正轨,它也间接的让我们这些喜欢研究公司业务的小股东们感到放心。若不是这segment operation的报告,糊涂可真的不知道原来它的养虾业务在2008年欧盟禁止大马海产入口后面对的困境,CCK去年的养虾业净亏约RM1mil,管理层表示今年将会达到收支平衡了。(不过随着几天前欧盟宣布恢复大马海产入口后,我相信cck下季度的养虾业务就能够转亏为盈了)
注: 原来food ration是指供应与食品贸易。

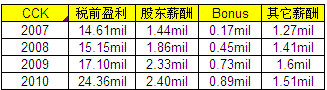
管理层的薪酬方面,令部分网友感到不安的薪酬涨幅在2010年已缓和了下来,2010年的盈利大幅走高约30%,但管理层的总薪酬却只增加了区区的RM0.07%(比去年只增加了3%左右,如下图)

至于股东结构方面,虽然糊涂无法看到接ASB票的股东是谁。不过比较2009年年报后,偶发现30大股东里竟然没有“基金”的踪迹,而它部分的30大股东都纷纷的增持公司的股票(接手PNB的票),相信这些股东都是CCK的忠实粉丝来滴,绝不会轻易抛售手上的票。依此看来,ASB的票丢完后,它的成交量必会恢复平静;市场流动的票将会愈来愈少,想要在70分以下累积CCK的票恐怕没那么容易了。

星期五, 十一月 12, 2010

CCK的股东异动

在短短的2个星期之内,曾是CCK大股东的ASB在公开市场抛售了最少6.5mil或相当于4.14%的股份;从11月12日起,它已不再是CCK的大股东了。糊涂不知道这样会否将改善CCK上市后一直面对着的股票流通量问题,不过随着土著资金的撤离,CCK的家族生意色彩将会更加的浓厚了。我不知道这对投资者来说是件好消息吗? 不过困扰我们多时的卖压总算开始消退了,待年报出炉后或许就能够看出究竟是哪方神圣有那么大的神通接下PNB与ASB的票了。

除了卖压之外,CCK的股票回购户口也在短短的1个星期内接下2.1mil或相等于1.4%的票,一直在70分的关口扶持着CCK的股价。它的股票回购无疑带给了许多像糊涂这样的投资者带来了极大的信心,也让糊涂很放心的把自己的资金注入这家受难的股项之中。截至今日为此,CCK已占了偶投资组合的50%比重,是糊涂续投机CSC后最大的赌注;这一注的成败将会影响糊涂今年的投资组合的整体回酬率,因此糊涂还是必须小心翼翼的看好CCK这篮子。

星期三, 十一月 10, 2010

糊涂 - 自作聪明?

糊涂曾推断ASB把CCK套利以筹集资金认购PCG的IPO,不过随着这两天从bursa网站看到它大手笔买入Gamuda的股权后,这看起来似乎是相当“合理”的推断已是不攻自破了。糊涂这次可真的是自作聪明,自个儿编制美丽的理由好让自己心安理得的住上这套房。还好这一次的推断错的只是大股东的动向而非公司业绩与基本面,不然偶可就得位自己的失误付上不菲的代价。

过去2周的成交量数据中,我们可以看到ASB占了最少49%的卖盘;如果这样的成交量能够维持下去的话,相信再过10个交易日就能够把它的货都清了。偶只能期望卖压消失后,它的股价就能够随着业绩、年报捎来好消息而往上扬了。

公司回购的股票足于稳定股价,目前的库存股也足于让它再次派发30股送1股库存股相信会让许多“不小心”住上套房的朋友感到安心。(注: 公司以内部资金回购股票一般上意味着公司资产表稳健+现金充沛+股价低估了;CCK以目前的价位回购股票还有个好处,就是可以省下部分“股息”的开销与提高股东价值,怎么算都是比把现金收在定存强多了)

星期三, 十一月 03, 2010

CCK的净回酬率

若糊涂资金“不幸”住上CCK这家豪华套房,我最想看到的就是公司能够温和成长并“合理”的“回馈”给们这些住惯豪华套房的小股东们。上市公司可以用许多管道来回馈小股东,糊涂认为最直接的回馈方法就是派发股息与回购公司股票后再派发库存股,而CCK正好就以这两种最直接的方式来回馈小股东。

CCK去年10月间以30股送1股的方式派发库存股,其库存股的水平也就从3.78%跌至0.58%的水平(数据取自2010年10月15日bursa网站)。过去1年里,它又在64-70分的价格陆陆续续的买入了1.8%的股份。这也就是糊涂特别在自己功课上highlight库存股的用意,为的就是提醒自己CCK除了派发股息之外,也喜欢回购股票再派发给股东。

假设CCK管理层储够库存股后就派发给股东们的话,那糊涂认为它今年的“净回酬率”应该是这样算的:净回酬率 = 净息率 + 回购库存股的% = 4.3% + 1.8% => 6.1%
因此,糊涂打算让子弟兵把“勇字”挂心头,11月13日就再次冲锋陷阵,即使耗尽糊涂后备军也在所不惜。呵呵~

星期二, 十一月 02, 2010

解读CCK的流动负债(Current liabilities)

CCK最新季度的流动负债的总额是27,555K比公司拥有的现金为低(现金29,445),因此它的流动负债根本就不足为虑。以它目前的资产表看来,糊涂认为它是绝对有能力支付更高的股息;或许接下来的数年里,我们都有机会看到它的股息不断“增长”也不定。

应付账款(Trade payable)
应付账款是公司买入原料,生产线上的水、电费,工资,机械维修服务等营运所产生的债务款项。一般上,有诚信的管理层会把应付账款处理好,不会拖欠供应商与它生意伙伴的款项。CCK过去两年的trade receivable都处于相当低的水平,试想想1家超过3.5亿营业额公司的应付账款竟然少过1千万,这根本就不成比例嘛,它的比例绝对是大马上市家禽公司中最低的一家(其实它的D/E也是最低的,不过基金们都喜欢拥有D/E超过1的QL实在让糊涂感到费解)。因此,糊涂绝对有理由相信管理层有诚信,并推断他们与供应商、员工与承包商的关系一定不会差。至于那5-6百万的其它账款更显得微不足道了,
2009年 - 9,604k
2010年 - 9,237k

银行贷款(Bank Borrowing)
一般上,上市公司都会向银行贷款来充当营运资金,扩充与并购业务。有些上市公司为了与银行打交道,即使手中有大把现金,依然乐于使用银行给于的贷款便利。可能我是比较糊涂,所以比较不能够接受1家公司在营业额下滑之际贷款突然激增;而偶最喜欢的就是类似CCK这样的公司,营业额增加(生意扩充)的当儿依然能够把银行贷款逐步减少(或许它的缺陷就是成长幅度不大)。2010年财政年里CCK减少银行贷款的同时还能够以内部资金来在沙巴建设新的家禽孵卵场(预期将在2010年6月启用)与新增的cck freshmart零售商场。你说,它的现金流强不强呢?
2009年 - 11,869k
2010年 - 9.920k

CCK卖盘的合理解释?

续PNB后,Skim Amanah Saham Bumiputera于10月29日抛售了1百万股的CCK(参考今日bursa的股东异动),以10月29号1,095,800股的成交量与超过70%的“卖压”看来,ASB早有脱售CCK的全盘“计划”,下午的大宗抛售个案都是它的完美杰作。糊涂甚至相信若29日在70分没有足够买盘的话,当天的做价应该会更低。(那时糊里糊涂的偶还在70分的关口接了30张的票)

我左看右看都看不出CCK业务出现了什么问题,昨天bernama更为海产出口商带来好消息:苏联将会从明年初开始恢复大马海产进口,CCK对这些正面的消息毫无反应!糊涂认为最合理的解释是:PNB与ASB找到了比CCK更为吸引的投资机会,如PCG与MHB的IPO。为此,它们必须把CCK这类的鸡肋股套现才有足够的“资本”认购PCS的股权。若我的假设成立的话,认购PCG期限将至的ASB极有可能会溅售CCK,因此我们实在没有必要在高的价位接下它们的货。糊涂则会排在63分的价格静待Durian Jatuh,即使不想排队加码,也只会在PCG的认购期结束后才执行。

PETRONAS CHEMICALS GROUP BERHAD
MALAYSIA MARINE AND HEAVY ENGINEERING HOLDINGS BERHAD

星期日, 十月 31, 2010

解读CCK的流动资产(Current Asset)

除了每股盈余,现金流与股息之外,糊涂最在乎的就是公司的资产表。糊涂过去的投机个案中,糊涂不时都有提及“健全的资产表”,但何谓健全,糊涂又以什么来做准绳呢?(我想绝大部分的网友都没有兴趣知道,因为大家比较关心的是股价可以涨到多高(目标价格)与糊涂的买卖策略,这让糊涂觉得自己比较像论坛中“庄家”而不是分享人耶!

目前有许多网友都住上了CCK的豪华套房而不懂自己签的是怎么样的配套,除了有定时的早餐(股息)与热闹(许多网友一起check in)之外,住上CCK究竟还有什么“好处”。这么从资产票中的流动资产(Current asset)看到住cck套房的好处~

1. 存货(inventory)
2009 – 35,496k, 除以2009年营业额328,685K 等于0.11。 =〉1.32个月的存货
2010 – 32,160k, 除以2010年营业额351,211k 等于0.092。=〉1.11个月的存货
Inventory的数据给糊涂的讯息是它的货物转手率极高,它的产品都能够在极短的时间内就交到顾客的手上。试想想,从虾苗,养虾,加工到门市销售竟然只需要1个多月的时间,那可是多么高的效率丫!(其实cck有向合约鸡农买肉鸡与向渔民收购鱼获,所以它的周转率应该会比较高,为了方便计算,我暂且不去计算这些生意。)


2. 应收款项(Trade receivable)
2009 – 32,072;除以2009年营业额328,685K 等于0.098;=> 1.18个月
2010 – 34,123除以2010年营业额351,211k 等于0.098 ;=>1.18个月
应收款项是公司的成本之一,它的数目自然是愈低愈好,拥有1线生意模式的CCK绝对是隆股上市公司中拥有最低trade receivable(以天数计算)的公司之一。应收款项愈少,坏账的机会也就愈低,糊涂又怎么会不喜欢呢?;注: 它的门面生意绝大部分都是现金生意,所以它的收账期比较短。


3. 现金(fix deposit & cash balance)
现金是王,所以我一直都有把每股现金纪录在excel功课中的习惯,它的每股现金从去年的16分增加至19分带来的讯息就是它的盈利是绝对有“素质”的,每股收益收回来的都是”$”。最难能可贵的是它有能力
把盈利用来扩展业务与充当股息派发,余下的现金就放在银行里;糊涂喜欢这样“花钱”的公司,它银行里的现金足于清还它的所有债务更让我放心。因此糊涂才胆敢把自己40%的资金押下,决意住上这套房。

下回有空再分享current liability。

星期三, 十月 27, 2010

再谈CCK

我不知道是否会有网友会陪着糊涂住下CCK的豪华套房,不过我似乎是愈住愈舒服,今天忍不住又把手头上的其它票套利以换取40张71.5分的CCK。糊涂认为CCK是一家一直都在创造价值的公司,买入它就好比与时间做朋友,即使股价持续横摆又有无惧呢?况且它每年还会派发约4.3%的净股息,住上了豪华套房也不至于会饿死!呵~

2008年的金融海啸并没有把它的营业额或盈利冲走绝非偶然,偶认为它拥有的不止是抗跌性的业务,它的产品与管理层都是一样的棒,他们为CCK创造了过去10年不断成长的业绩(营业额)。我相信它每开1间新的cck freshmart,营业额、盈利就很自然的往上攀;消费者对它的产品品质与价钱的“满意度”应该是相当不错滴。注:它的营业额从2007年开始每年都增长最少10%。

有鉴于此,糊涂对于它开新的销售连锁店计划感到非常的“安心”,砂劳越的其它业者理应不是它的“一线”生意模式的对手;强者恒强本来就是千古不易的道理嘛。既然如此,我又何必舍近求远,去追逐其它的股项呢?顺便附上偶同事哥哥在诗巫CCK Freshmart拍到的1些照片。

星期六, 十月 23, 2010

CCK - 3分终期股息

如糊涂所料般,CCK于周四公布了3分单层税股息或相等于4%的净DY,一部分投机股息的朋友开始进行了套利活动导致CCK的股价不涨反跌,昨天收市价为72.5分。糊涂只希望搭偶顺风船投机股息的网友们都能够顺利下船,小赚点零用钱。而糊涂昨日则选择继续在船上掌舵,资金就暂时住在这家有免费早餐(股息)的套房里看高成交量(异动)背后的秘密。

以上的图表是从CCK的季报中拷贝出来,糊涂一般上都会注意这segment reporting,并认为它许多的参考价值;据个例子,糊涂从这segment report(参考2009年资料)中看到了以下的几点:
1. 今年盈利大跃进的部门是家禽与food ration,它的零售业务虽然增加了零售商店,但其盈利却往下滑。
2. 家禽业赚幅提高是拜饲料价格下降所赐。*明年若饲料价格回升,它的赚幅极有可能会打回原型。
3. food rations盈利逐年增加,可惜糊涂还弄不明白这所谓的food ration或口粮究竟是怎么赚钱的。
4. 养虾、虾工厂业务相当稳定,能够在中国、印尼、越南的激烈竞争环境下持续获利实数难能可贵。
5. 今年的利息收入比利息支出高,意味着它去年已是家净现金公司。(去年派发丰厚股息并没有影响它的营运)
6. inter segment revenue指的应该就是它的“食品加工业务或屠宰场”,从数据推断出它的养虾、家禽都是经过“加工”后才出售。
7. 去年的effective tax rate竟然高达36.5%,属于偏高水平。 

注:糊涂本期望把CCK脱手后,就买入11月投机目标 - FPI,岂知今日FPI竟然突然暴涨6分,把我的如意算盘打砸了。

星期六, 十月 16, 2010

整顿投资组合 - 换马行动

过去数天里,糊涂为投资组合进行了“大扫除”,把长期投资的TDM(RM2.37),Ptaras(RM1.92)与WThorse(1.71-1.72)套了利,获得的资金都悉数的买入CCK。糊涂对有着1线生意模式的CCK有信心,并相信它的业务还有不少的扩展的空间,是只攻守兼宜的股票。

星期一, 十月 04, 2010

CCK(中央冷藏)的投机考量

CCK集团通过其子公司从事家禽,海鲜,贸易和运输等业务,它是砂劳越最大的家禽供应商之一,占有砂州约30%的市场份额。它的业务在过去的数年里不断增长,值得一提的是它无惧金融风暴来袭,在过去的两年里增加了5间新的批发和零售商店,目前它在全马的批发和零售商店已增加至40家。

最令糊涂感到着迷的是它的现金流,它去年派发了约7.5分的净股息与不断的回购自家股票后依然有能力把债务减低,并把公司的现金增加到每股19分。(注: 它目前已是一家净现金公司) 。随着资产表的改善,糊涂相信它今年的净股息绝不会少过3分或相等于4.3%的净息率(注:今日闭市价0.695来计算)。因此,糊涂再次把“勇字”挂心头,过去数天内在69-70分的价格买入了约相当于“投资组合”25%的票。随着这一次的加码行动与PBA飙涨后,糊涂投资组合的股票比重已被拉高至60%左右了。

CCK集团大部分的营业额是来自它的销售部门,不论家禽或海产业务,CCK都有自己的供应链,它的家禽供应链从孵化室、饲养肉鸡农场,屠宰场(加工),运输至销售部都由它的子公司或联号公司处理,所以这几年来它的赚幅都能够维持在5-6%之间。目前,它每天处理20,000至25,000的肉鸡销售至全马各地。(注:它的屠宰场获得HACCP认证与Halal认证)

CCK拥有约45个养虾池塘(它的养殖场占地200acre)和虾加工工厂,它的虾工厂获得了HACCP认证,能够处理海鲜速冻等加工食品。它拥有最好的速冻技术,每小时能生产约300公斤的大虾以供出口至英国、澳州、香港、日本、中东、越南和印尼。

消费股精选 - CCK (中央冷藏)

随着PBA调涨水费之后,PBA的股价无需糊涂的扶持也会扶摇直上,因此糊涂开始把部分的PBA在1.02-1.05之间套利,2个星期内赚了25%已算是意外的收获,偶套点利让其它想买入的朋友有点钱赚也不算太糊涂了。

若以PBA的涨势来看,糊涂认为它目前持续上涨并一举冲破RM1.20的关口还是相当大的;这一次的套利纯粹是为了买入另一家落难中的好股-中央冷藏(CCK),这家公司在过去的数天里2次触及69分的时候都出现大股东买入扶盘的现象,因此糊涂认为它的下跌空间已是“有限”了,它会否是另一个“安全”的码头呢?