星期二, 五月 20, 2014

凭单精选 – OSKPROP-WC

发行日 - 2012
截止日 - 2017
派发凭单总数 - 106,141,683 
股票市价:RM1.85
凭单市价:RM0.89
凭单行使价:RM1.00
相等价:RM1.89
平价比例:1.85
溢价:2.16%
股票市价及凭单市价比例:2.08
凭单加倍所需之股本升值:50.27% 

要了解凭单的评估方式,可以参考icap的投资培训网页,我就不解释了。重点是:只要OSKP的价格上扬50%,凭单就能开番了。那OSKP有没有机会上涨50%或达到RM2.77的水平呢?这就必须看看公司的基本面与未来的前景了。 (http://www.original.icapital.biz/chinese/c_edu_3print.asp)

说起Oskprop,我倒是有一点惭愧,自OSK回退OSKprop股票开始我就持有了它的零碎股权,它时不时寄来的报告与全面献购建议书我都从未曾翻看过,我很主观的认为这家产业股的地库地点不佳,难有作为。直到最近论坛的资深网友们开始讨论后,我才认真的重新认识这一家产业公司,也对它凭单那么少的溢价感到非常的不解,我想或许还是有不少朋友都像我这样一开始就给这家公司判死刑了吧?

或许我最大的误区是认为最好的产业股应该拥有庞大、地点适中、廉宜并能够维持许多年发展的地段。数年前,我就认为像Mahsing这类没有策略性廉价地库的公司必不能持续赚大钱,可是事实却是我的一厢情愿,强者恒强,它的股价还是一样的稳健上扬,达到PE12左右。而OSKprop过去3年里就开始复制着Mahsing的生意模式,高价买入地段后就在短短1年内就发展地段,推出的产业都获得热烈的反应,公司的盈利自然也是水涨船高。Oskprop复制的生意模式是非常成功的,某方面来说,它做得比马新更加成功,尤其是这1-2内就推出了8项以上的发展项目,以目前1.85的价格来计算,它是在8倍本益比的水平交易,很显然的,它是被低估了。非常巧合的是RM2.77就是PE12的水平,因此这目标价也并非遥不可及。

除此之外,Oskprop在这几年里成功的竖立了相当不错的品牌,在最新的年报中可以看到2012-13年中公司的发展计划频频获奖,我住在SP的同事也给于它产业很不错的评价。我一直相信能够搞好品牌,口碑不错的产业发展公司接下来的路将会越来越好走,即使价格卖得比市场高出1-2成,还是不乏买家乐意投资于公司的产业之中。

当然最重要的还是公司的产业发展计划,我整理了资料后才发现原来公司这几年推介的产业的速度还是蛮快的,举个例子:Pan’gaea发展计划在短短的2年内就推出了1-3期,公司除了懂得打铁趁热之外,还能兼顾那么多项发展计划可真的不是盖的。下图是我整理出来的产业发展计划,还有3项预计在下半年推介的没加上去:
从以上的发展计划中可以看出它目前至少10项发展计划在进行中,产业发展总值竟然是2013年营业额的2倍以上,因此我估计公司接下来2年里的每股盈利还会一直不断的创新高,相信它每季度的每股净利很快就能够突破10分的水平了。

还有就是公司的资产表与现金流越来越好,盈利与股息都在逐渐增加,我左看右看都看不出它有什么大问题,公司的发展地库的短板在“即买即发展”的生意模式下已不再是大问题了。拥有这样强劲成长动力的公司与超过5%DY的公司绝对值得我们去期待。如果再加上它预计在年杪竣工的资产投资- Atria mall,我认为这RM2.77的目标价绝对不是个梦想。这样的前提之下,它的凭单就有了开番的机会,显得比普通股更具吸引力了,因此我在87分时买入一点凭单来投机赚快钱。

星期六, 五月 17, 2014

Delloyd - 又是私有化

我投资股票差不多也有15年的光景了,期间让我又爱又恨的就是公司私有化,开心的是大股东往往以比市价高好几成的价格收购我手头上的股票,恨的就是市场又少了一家值得投资的好公司,偶尔也会感到无奈与无力。常常看到分析员对私有化的评语是“不合理”但尚能接受,我在想如果他们手上如果投资着这些股票,会否依旧那么潇洒呢?

刚才心血来潮,就翻看旧年报,回想一下自己多少次因私有化而无奈的把手头上的股票卖给大股东,算算下可把我自己也吓傻了,原来我还真的是凶星,我投资的公司在短短的15年之内竟然就有超过20家被私有化了,其中计有:
1. BJCap
2. BJLand
3. Cosway
4. MMosaic
5. Guthrie 
6. Ghope
7. Safeguard
8. Toyochem
9. Halim
10. Worldwide
11. Humind
12. Jport
13. JLand
14. WCTLand
15. Jerneh
16. NSTP
17. GuocoLand-这个我搞错了,应该是我卖了没收免费股吧!真糊涂。
18. APLand
19. UEMworld
20. Pantai,KFC, SBBank, Killinghall等等

 若再加上昨日刚宣布以RM4.80私有化的Delloyd,我想不苦笑也不行了。。。

星期三, 五月 14, 2014

浅谈WTK的贸易与生产业务

贸易与生产业务虽然不是WTK的核心业务,但在过去的三年里却为公司带来了稳定的收入,尤其是贸易业务在过去的8年里都为公司带来最少4.8mil的税前盈利。年报中指出它的贸易业务的产品包括胶带、铝箔、纸张和ESD产品而制造则生产铝箔、包装与ESD相关产品。从这里可以看出它的生产业生产的部分产品都由自家的贸易公司销售,这也难怪它的贸易业务那么多年都能够维持在10-12%之间的偏高赚幅。下图是公司生产的部分产品,经过这么多年的经营,WTK的生产与贸易部的盈利都相当稳定,不过似乎没有什么成长动力。

或许值得一提的是它的生产业务在2011年开始转亏为盈后,过去3年都能够维持着相当不错的利润(折旧约4mil),下图是过去年报获得的生产业务的营业额与盈利数据:
至于贸易业务则是四平八稳,相信接下来数年都能够维持这样的赚幅,扣除税务后为公司每年贡献1分的每股盈利。
总结是WTK的业务都是有利可图,木材与油棕业务的盈利会随着期货价格的走势而起伏,而生产业务与销售业务带来约RM20mil左右的税前盈利将会减轻期货周期对公司的影响。以它目前NTA - RM2.91的价格来计算,折价约54%,因此即使DY只有区区的2%,我也觉得是值得为它守下去。

星期一, 五月 05, 2014

浅谈WTK的木材业务

木材业务是WTK的核心业务,上篇文章提及2013年审核报告中归纳为木材业的资产高达RM1.16bil的水平或相当于每股RM2.56。若减去属于种植业务的RM308mil后,它的木材业的总资产为RM805mil或相当于每股RM1.85。为了更方便研究它的木材业务,我用了个笨法子,把它的木材业资产进行归类整理,把它的伐木权、商誉、森林种植与夹板生产资产分开来计算,如下图:
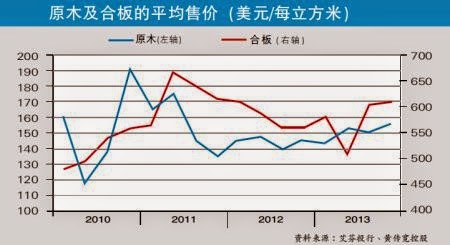
其中伐木权、商誉与森林种植地段的资产都可以把它当成资源来看待,这3项资产总值为RM154.6mil。参考过去数年WTK的伐木权以每年RM3.96mil减记的数据,它的伐木权估计还有16年的光景。随着大马热带硬木供应逐渐减少,我相信这16年的伐木权必能够为公司带来丰厚的回酬,在环保号角猛吹得年代,我相信伐木权派发会逐渐的减少,这伐木权绝对是奇货可居,属于是越来越值钱的资源之一。这两年来木材市场的需求逐渐稳定,我相信木材业最坏的时期已经过去了,尤其是缅甸政府在今年4月1日全面禁止原木出口后,木材的价格走势必将会重新回到上升的轨道上。参考南洋商报4月21日的黄传宽多元化财路中文章的木材与夹板价格走势图,可以看出夹板价格在2013年下半年快步走高,我听闻近期的价格都相当的稳定,大幅度下滑的风险相当低。(http://www.nanyang.com/node/615653?tid=687


除此之外,为了获得稳定的木材原料,WTK数年前就开始了森林种植计划,2013年的种植地段就达7000公顷,这些资产的总值是RM66mil。据了解,这些树种都是高速成长的品种,主要是用来充当夹板原料。老实说,我是比较喜欢这种种植森林再砍伐这种永续经营模式,对环境的破坏较少之际也为公司带来源源不绝的木材原料。

至于占最大份的PPE除了夹板生产之外,还包括了砍伐、运输工具等等的资产,每年的折旧与资本开销都相当大。还好在2010年之后,WTK PPE的折旧已经超过了资本开销,这也意味着它的现金流将会逐渐增强,是我对它在2014年步入净现金公司的主要考量因素之一。值得一提的是,公司从去年开始专注赚幅较高的地板生产并不需要投入庞大的资本开销,这也就是说公司的技术能够轻易的转换夹板与地板的生产线,这对公司将来的发展相当有利。

WTK首季的木材总产量比2013年度第4季增加了13%左右,而今年首季的零吉表现又比去年同期糟糕的前提下,我相信WTK的首季成绩单突破每股5分是轻而易举就能够达到了。因此我今天又在RM1.32的水平加码一点点的WTK。

顺便附上审核后的数据方便大家参考:

星期日, 五月 04, 2014

浅谈WTK的种植业

刚读了WTK的2013年度审核报告,发现调整后的2013年每股盈利为11.98分,资产表等也有1-3mil左右的调整,变化不算太大,而WTK的股价却从最近的高峰1.49的价码回软至1.32的水平,因此我在上周在1.32-1.34的水平开始买入早前错过的WTK。下图是WTK旗下的2013年业务表现,木材业的盈利贡献最为显著,紧追在后的就是它的铝箔产品制造业务,贸易则屈居末席。


2013年度审核报告中,WTK的种植业务依然是整合在木材业务的旗下,去年总产量为15,741MT,估计为公司带来约10mil左右的营业额。WTK的木材业营业总额为RM567mil,所以种植业务的RM10mil简直就可以忽略不计,因此种植业务的成绩单也没有分开呈报了。不过若参考它木材业的总资产RM1.11bil之中,油棕种植业的资产却高达RM308mil,占了目前木材资产的28%,这还没算上公司自2007年开始就开始积极翻种的心血及管理。冷眼曾经说过,涉足油棕种植除了耗费巨资之外,最少还要等上3、5个年头方才看到一点点的成果。WTK的种植业务经营了7年后,只要现在买入它,接下来两年里就可以看到收成了,何乐而不为呢? 因此我就做了点功课分享。

参考2012/3年油棕翻种成本40mil,我估计WTK在2013年翻种了额外的1200公顷的地段(其中的RM10mil还是贷款利息支出)。从审核报告中,我粗略计算了WTK的种植成本,2013年为止的翻种+土地成本为每公顷RM28.31k,比其它小型种植公司的每公顷约RM40k的成本便宜。而且公司的种植地段都有60年的使用权,理论上它的种植成本会更低。下图是我的计算方式:


接下来就是看它的树龄,基于WTK的油棕业务尚未带来丰厚的利润,油棕树龄的资料都没有像种植公司这样透明化,下图是我看年报自己整理出来的资料,即使不准确也应该也相去不远才对。
从树龄的数据中,可以看出WTK过去数年的翻种都不曾间断过,这也让我对它的种植业务有些许的期待。现在开始投资,或许不需要1年的时间就能够享有公司过去7年努力翻种的成果,这符合了我们散户的“同甘不共苦”精神。随着这几天股价的大幅度下滑,我认为现在买入它风险已减少了许多,若能够做到逢跌10分买入10%资金的话,就算真的是大熊来了也不怕。对了,它还有2.5分的免税股息预计在6月份公布,也算是有点彩头吧!下图是它的油棕产量记录,产量很明显的以高速增长中。

星期日, 四月 20, 2014

SHL的产业投资与联号公司

在2013年的年报里,我们很轻易的就能够找到SHL的3项主要产业投资(都是永久地段),分别为价值RM45mil的Wisma Sin Heap Lee,价值2mil的饮食中心与去年刚竣工的价值RM18mil的医院建筑价(注:它的学院建筑于2009年脱售给UTAR)。值得一提的SHL在2010年以折价约10%的价格从大股东的手中收购60%Goodstock Land私人有限公司,间接的拥有SHL大夏的管理权,我翻看了2010年的收购建议提案,SHL是以RM25.56mil或相等于RM42.6mil的价格收购当时市价估值RM48mil的SHL大夏。SHL大夏位于KL市中心,共有19层楼,其中SHL为主要租户,使用了其中的5.5层,2009年的全年总租金收入为RM2.48mil,而SHL预计每年能够获取相等于RM1.46mil的稳定租金收入。

而它的医院建筑刚在去年竣工开始启动,唯一的租客就是Hospital Sungai Long,我估计这医院的稳定租金收入全年最少也有RM1.5mil。粗略计算一下产业投资的回酬大约在6.2%左右,再加上潜在的产业升值,也算是一个不错的投资了。

除了产业投资之外,SHL还有涉足生产砖块、炸石场等业务都为公司带来约5mil的税前盈利,这些资讯都可以在公司网站轻易获得(http://www.shlcb.com.my/service.html)

SHL持有30%的Opt Ventures,从SHL 2011年年报里,可以看到SHL在Opt Ventures的投资只有区区的RM1.2mil(公司的资产为RM12.2mil,债务为11mil),可这家联号公司在2012年却成功的推出了G Residence,  Desa Pandan的产业计划(G Residence comprises of two 23 storeys blocks with a total of 474 apartment units and 26 retail units on the ground and first floor,  Launch Price: RM857,000 – RM2,105,000)。2013年SHL年报中指出这项发展计划的产业已卖出了90%。今年3个季度就为公司带来了约RM4.8mil的税前盈利,相信全年理应能够达到RM6mil。 这G Residence发展计划预计将在2015年2月竣工,因此我相信它在2015年还是能够为SHL带来至少RM5mil的税前盈利,对于这项本小利大的产业发展,我想了许久都无法了解,看来我还是得啃多点书进修一下才行。。 (注:余下的70%股权为Tan & Tan Development/IGB持有)。

趁周末有点时间就补上SHL的功课方便以后参考。

星期五, 四月 18, 2014

浅谈SHL的前景

随着马币开始走高,我就开始调整自己的资金,开始减持受惠于马币疲弱的并已大幅走高的Prlexus。我认为牛市没有那么快终结,因此我就盯上了将受惠于20154月生效的消费税公司上。于是,我就从消费股与产业股中去寻找还没有开跑得黑马,可惜却错过了Aji,巧逢产业股蠢蠢欲动,我做了点功课后就头一热的在RM2.20-RM2.29的价格买入了一点点的SHL

去年预算案曾提及房地产的消费税并不包括住宅,然而建筑材料与土地却需要付消费税。羊毛出在羊身上,我相信随着土地、建材与劳工等建筑成本上扬的作用下,2015年后的房产价格只会更高。我会选择SHL的主要原因是因为它即将推介在士毛月区发展总值约3亿零吉首阶段的Goodview Height发展计划,有地房产一直都是市场最抢手的产业项目,再加上SHL的品牌效应与消费税即将开跑的加持之下,相信Goodview Height首阶段的销售会十分的火热。若再加上手头上约2亿的Unbilled Sale的话,SHL接下来3年的每股盈利最少也能够维持在每股20分以上的水平。

每股20分的盈利或约10倍本益比或许是产业股的合理水平,不过我认为对SHL来说却还是低估了,除了参考它过去数年的PE都处在7-20之间之外,它的廉价地库、每股现金与高股息都是支撑股价上扬的最佳武器。目前SHL的每股现金处于每股1.24的历史新高水平,公司若能够维持每股20分盈利并派发100%盈利为股息的话,股价自然会大涨。若派息维持在50%的话,公司的每股现金也会一样的水涨船高而带动股价上扬 ,因此左算右算我都觉得是个相当不错的投资选择。

Goodview Height的发展总面积约180公亩,2013年年报可以就可以粗略算出它的土地成本约RM48.8mil,占了发展总值(RM1.1bil)5%左右,GH将分成4个阶段发展,目前已经可以从SHL公司网站注册,我相信在1-2个月后就会开始推介它的首阶段发展计划了。看了它发展计划的短片后,我个人觉得这发展计划与构思相当不错,时尚+休闲+保安等一应俱全,如果一切都顺利的话,SHL接下来5年的盈利都会很好看(假设平均每年发展RM200mil + 20%毛利的话,加上其它的发展计划与收入后就能达到最少20分以上的EPS)
Goodview Height发展计划连接:http://www.shlcb.com.my/goodview_main.html

除此之外,我估计SHL的产业投资业务与利息收入也将为公司带来每年约10mil的现金流,其中产业投资每年的营业额处于6-8mil之间,2.99亿的每股现金则预计将会为公司带来8mil的税前盈利(注:过去3个季度的利息收入为5.9mil)。粗略计算一下,这些资产大概能够为公司带来每年稳定的3-4分每股盈利,可却拖累了公司的ROE。

除了ROE相当难看之外,SHL最大的隐忧是近年来没能收购优良地段,产业发展业务也不够积极,这或许就是它股价跟不上其它产业公司步伐的主要原因之一。而它打从1995年上市至今从不间断的盈利与股息却是它比其它产业股强的地方,我认为只要它的DY能够维持在5%以上的水平,它就是一个相当不错的避风港,这几天庞大的卖压或许是一个不错的买入时机,逢跌买进绝对错不了。

今年的2、3线股涨潮让我提前完成了2014年的投资目标,因此我打算买入SHL后就休息一下,多读几本投资书籍来恶补一下自己的投资知识,部落客的更新也会暂停一段时日,就此预祝大家投资/投机顺利。顺便附上早前的功课给大家参考:


星期二, 四月 15, 2014

2014年换马计划2 - Prlexus to SHL

随着Prlexus的股价大涨至1.60的关口后,我就陆陆续续的把手头上的Prlexus套利,只留下免费票来陪伴公司接下来的成长。这一次,我选择买入大家都不怎么看好的产业股 - SHL,SHL除了低调之外,它过去数年的产业发展并不如其它产业板块的上市公司那么积极,过去3年的营业额甚至少过200mil。

可是,大家都忽略了它这几年基本面的改变,还有即将在今年推介的Goodview Heights城镇计划,糊涂认为它接下来数年的业绩会随着Goodview Heights城镇计划迈向另一个高峰。同时,我也期待它的EPS、股息、每股现金会随着业务的成长而水涨船高,就像过去的数据般屡创高峰(如下图)。迟些有机会再分享它的Goodview Heights城镇计划与我的看法。


星期四, 四月 10, 2014

闲聊Delloyd的Q3‘14季报 + 我的一些看法

随着这几天的上扬,Delloyd连连突破1年来新高,昨日更于RM3.81的水平挂收。我想论坛或部落客的分享多少都影响了它的走势,不过我相信最主要的原因还是Delloyd的基本面与过去数年被严重低估,才会那么轻易(没有多大卖压)的情况之下就被推了上来。若参考过去数年的年报,不难发现出现在榜上的非管理层的30大股东们都在这几年里纷纷增持手头上的股份,尤其是去年因汽车零件与种植业绩退步时更为明显,这些股东不是卖票而是增持股票就或许就可以让我们看出他们对Delloyd的信心。我相信成功投资者的眼光,上榜Delloyd的30大股东的都是百万富翁,跟随他们的投资模式在某个程度上与跟风冷眼大师投资的脚步是一样的。若我的目标是百万富翁,那我跟随这些百万富翁的脚步投资的话,成为百万富翁的机会会不会更高一些呢?

参考Q3'14年的季报数据,我们可以发现许多Delloyd业务复苏的蛛丝马迹,其中比较明显的是汽车业务的盈利表现,虽然脱售PT Delloyd股权后它的营业额减少了,不过Q3'14的税前盈利却从RM5.4mil增加到RM5.8mil,这正面的信息却给投行的研究报告给否决了。

与此同时,种植业务的营业额增长了约25%,Q3'14的税前盈利更是高达RM7.8mil,比去年同期的RM5.1mil增加了RM2.8mil,随着CPO价格突破2700的水平,相信下季度的盈利会有更大的惊喜。

除此之外,Delloyd的业务重组开始看到一些成效了,至少我看到它的资产表更加漂亮了,每股净现金高达50分,是过去数年来的最高的现金水平了,因此它去年杪与泰国TIMS联营的零件生产的融资绝对不是问题,我也非常看好Delloyd持有90%的联营公司为公司汽车零件业务的成长,毕竟泰国才是东南亚汽车业的驱动器,只要能够在泰国立足进军国际市场,我相信Delloyd的前景是明亮的。

最后,值得一提的是印尼盾在过去3个月的走势稳健,相信5月的季报会出现至少RM3mil左右的write back,附上图表给大家参考一下:(本想用这些资料来投机它5月的成绩单,但股价大幅上扬后却成为了马后炮。)

星期六, 四月 05, 2014

浅谈Delloyd的种植业务

Delloyd于1999年4月19日建议以RM74.2mil价格收购位于瓜雪1449公顷的永久种植地段,当时该地段在不计算建筑的前提下的估值为RM79mil,从中可以看出Delloyd当时是以相当不错的折价买入这种植产业。翻看2000年的年报,我发现2000年它的种植业务的营业额为RM8.9mil,盈利为RM1.8mil,而且是没有种植资产的折旧的情况之下,这里可以看出delloyd买入这地段时瓜雪地段的树龄已达成熟阶段,最少有8年的树龄,经过了15年后,相信瓜雪地段的油棕树龄已是超过23年了,这也符合它的产量在2009年后就开始下滑的数据。我想目前该地段已差不多是达到翻种的时期了,因此若管理层有意发展该地段的话,可以留意管理层接下来几年有没有开始翻种就能够知道了。

翻看了1999-2006年的年报后,我就顺便整理了这项投资的回酬,我发现它的回酬并不高,2009至2005年这7年里,瓜雪这项投资只为公司带来了约30mil的税前盈利,如果没算上瓜雪种植地段升值的话,这项投资连50%的本钱都还没有赚回来呢。据我所知,1997-2000年经济风暴时,CPO的价格曾经在RM600-800的水平徘徊,这也难怪1999年Delloyd能够以这样的价格买入这1448公顷的永久种植地段,相信当时的卖主应该是亏到无法持续营运下去了。


我记得去年12月时在论坛上讨论Delloyd的时候heamq兄曾说过:“两个管理层去美里某间股票行举办的股票研讨会,他说将会有新的大路(还是高速公路,忘了)穿越(还是旁边过,忘了)他们在雪州的油棕园,所以以后很值钱,也讲到他们在印尼的油棕园位置很好,离飞机场不是很远,可以早上从KL飞过去,开会/办事后能来得及同一天回来。”。。我认为有公路建设横跨种植园的话,就算公司这阶段不发展而持续翻种,运输方面的成本或许会减轻少少呢!我相信瓜雪永久的种植地段若重新估值的话,每公顷最少也值RM250k,这也就是说即使Delloyd在1999年投资的这块种植地段,就算什么也没做都能够赚取丰厚的资产增资。随便算一下RM250k x 1449 = RM362.25mil, 这也就是目前Delloyd的市值!就算最坏的打算,把这块土地买了,就能够轻易赚取RM287mil的税前盈利。当然这是话外题,我相信Delloyd的管理层肯定不会卖出这块福地,因此这些都是浮云,自己想想自己爽罢了。

2005年1月,Delloyd建议向Mentiga Corporation Berhad (“Mentiga”)与Karli Boenjamin ('KB')收购旗下的PTR公司,并间接拥有其在印尼Sumatera南部,Pulau Belitung管理不当的种植资产(3块地段分别为Parit Gunung, Darul Makmur, Air Ruak with a total hectarage of 13,949.486 ha,这租贡地段将在2029年11月届满,并可延长30年的权益)。这项建议在2006年6月完成。收购完成后,Delloyd的种植业务的盈利表现就被这刚收购的种植资产拖累了,2006-2008年这三年的种植业税前盈利跌至约1mil的水平,可以说是它的种植业务最糟糕的时候了。

刚收购Pulau Belintung种植地段时,这种植地段管理不佳导致油棕产量不高,Delloyd用了约3年的时间来进行移植、培育、重新规划油棕树,这3年里总共投入了约RM30mil的资金,并在2009年初完成油棕树的rehabilitation计划。值得鼓舞的是随着rehabilitation的进行,Delloyd的种植产量总算赶得上2009-2011年的CPO超级大牛市,也为公司带来了丰厚的回酬。期间,公司买入了在Pulau Belintung种植地段的连接的小园丘,进一步把印尼的种植地段增加到14,422公顷。

随后,Delloyd于2008年在Pulau Belintung地段耗资RM38mil兴建了它的第一座榨油厂,并在2010年5月开始投产。该工厂的产能为每小时45公吨并能够提升至每小时60公吨的产能,足于应付目前的FFB产量。至此之后,印尼的产量都能够以赚幅较高价格也较稳定的CPO方式出售。可以说,2011年之后,Delloyd在印尼的种植业务就开始走上正轨。今年(2014)开始,它在印尼的大部分种植地段开始步入黄金树龄的阶段,约8886公顷的种植地段的树龄达到8-14年。若这次的厄尼诺气候在5月定型的话,CPO期货极有可能迎来另一个牛市,而Delloyd的印尼种植业肯定是赶得上这一次的列车而大赚特赚。管理层曾说过只要种植业务的盈利达到40mil的水平,就会把种植业务分拆上市,经过这么多年的经营,我相信这日子已经不远了。附上我看年报时所记录下来的数据给大家参考。